Domain baufinanzierungswissen.de kaufen?
Wir ziehen mit dem Projekt
baufinanzierungswissen.de um.
Sind Sie am Kauf der Domain
baufinanzierungswissen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baufinanzierungswissen.de kaufen?
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **


Ähnliche Suchbegriffe für Wohnzimmer
Top-Angebote
Produkte zum Begriff Wohnzimmer:
-
Puppenhausmöbel WohnzimmerStilvoller Wohnkomfort Fürs Puppenhaus! Das Puppenhausmöbel-set Wohnzimmer Schafft Einen Modernen, Einladenden Raum Für Die Puppenfamilie, In Dem Sie Gemütliche Nachmittage Und Abende Verbringen Kann. Mit Den Detailreich Gestalteten Möbelstücken Und...14,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Exquisite Wohnzimmer Sessel Wohnzimmer Möbel Deluxe Sessel SitzplätzenExquisite Wohnzimmer Sessel Wohnzimmer Möbel Deluxe Sessel Sitzplätzen Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.1299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Massstab der gesetzlichen Zinsbeschränkung im Darlehensvertrag, Fachbücher von Shin-Uk ParkEnde 1997 ersuchte Südkorea den IWF um einen Hilfsfonds. Dadurch kam es für die koreanische Bevölkerung zu einer grossen Veränderung, da die mit dem Hilfsfonds verbundenen Forderungen vom IWF einseitig gestellt worden waren. Eine der Forderungen des IWF war die Abschaffung des KGZ a. F., das bis dahin den Wucher bzw. das wucherähnliche Geschäft kontrolliert hatte. In diesem Band wird gezeigt, warum die Kontrolle des Wuchers notwendig ist. Ausserdem erfolgt eine Analyse des KGZ n. F. und des KGRB, die heutzutage den Wucher im Darlehensvertrag in Südkorea kontrollieren. Ausgehend von dieser Analyse werden Probleme beider Gesetze sowie Lösungsmethoden aufgezeigt. Dafür wurden die beiden koreanischen Gesetze zum ersten Mal ins Deutsche übertragen.71,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Warum heißt das Wohnzimmer Wohnzimmer?
Das Wohnzimmer wird so genannt, weil es der Raum ist, in dem man sich zum Wohnen und Entspannen aufhält. Es ist der zentrale Raum in einer Wohnung oder einem Haus, in dem man sich mit Familie und Freunden trifft und gemeinsam Zeit verbringt. Der Name "Wohnzimmer" verdeutlicht also seine Funktion als gemütlicher und geselliger Raum zum Wohnen. **
-
Wie lange ist die übliche Kreditlaufzeit für einen Immobilienkredit? Welche Faktoren beeinflussen die Länge der Kreditlaufzeit?
Die übliche Kreditlaufzeit für einen Immobilienkredit beträgt in der Regel zwischen 10 und 30 Jahren. Die Faktoren, die die Länge der Kreditlaufzeit beeinflussen, sind unter anderem die Höhe des Kreditbetrags, die Bonität des Kreditnehmers und die aktuellen Zinssätze am Markt. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. **
-
Wie hoch sind die Zinsen bei einem Immobilienkredit?
Wie hoch die Zinsen bei einem Immobilienkredit sind, hängt von verschiedenen Faktoren ab, wie z.B. der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Kredits. Generell liegen die Zinsen für Immobilienkredite derzeit auf einem historisch niedrigen Niveau. Es kann sich lohnen, verschiedene Angebote von Banken zu vergleichen, um die besten Konditionen zu erhalten. Eine Beratung durch einen Finanzexperten kann ebenfalls hilfreich sein, um die passende Finanzierung für die Immobilie zu finden. **
-
Wie rechne ich Zinsen und Tilgung aus?
Um Zinsen und Tilgung auszurechnen, benötigst du zunächst den Darlehensbetrag, den Zinssatz und die Laufzeit des Kredits. Die Zinsen werden auf den Restbetrag des Darlehens berechnet. Die Tilgung ist der Betrag, mit dem du den Darlehensbetrag zurückzahlst. Du kannst entweder eine Excel-Tabelle verwenden oder Online-Rechner nutzen, um die monatlichen Raten zu berechnen. Es ist wichtig, regelmäßig Zinsen und Tilgung zu berechnen, um den Fortschritt bei der Rückzahlung des Darlehens zu verfolgen. **
Was ist der Unterschied zwischen Zinsen und Tilgung?
Was ist der Unterschied zwischen Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und müssen regelmäßig an den Kreditgeber gezahlt werden. Die Tilgung hingegen ist die Rückzahlung des geliehenen Kapitals. Sie dient dazu, den Kreditbetrag nach und nach zu reduzieren, bis er vollständig zurückgezahlt ist. Während die Zinsen die Kosten für die Kreditaufnahme darstellen, trägt die Tilgung dazu bei, den Kredit abzubezahlen und die Schulden zu verringern. Insgesamt bilden Zinsen und Tilgung zusammen die monatliche Rate, die für die Rückzahlung eines Kredits fällig wird. **
Wo kann ich ein seriöses Kreditangebot mit niedrigen Zinsen finden?
Du kannst ein seriöses Kreditangebot mit niedrigen Zinsen bei Banken, Online-Kreditanbietern oder Kreditvermittlern finden. Vergleiche die Konditionen verschiedener Anbieter, um das beste Angebot für deine Bedürfnisse zu finden. Achte darauf, dass du nur bei vertrauenswürdigen und regulierten Anbietern einen Kredit aufnimmst. **
Top-Angebote
Produkte zum Begriff Wohnzimmer:
-
Die Folgen der Tilgung der gesicherten Forderung bei Hypothek und Grundschuld, Taschenbuch von Niklas Schoch, GRIN, 978-3-668-31632-4Die Folgen Der Tilgung Der Gesicherten Forderung Bei Hypothek Und Grundschuld, Taschenbuch Von Niklas Schoch, Grin, 978-3-668-31632-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Puppenhausmöbel WohnzimmerStilvoller Wohnkomfort Fürs Puppenhaus! Das Puppenhausmöbel-set Wohnzimmer Schafft Einen Modernen, Einladenden Raum Für Die Puppenfamilie, In Dem Sie Gemütliche Nachmittage Und Abende Verbringen Kann. Mit Den Detailreich Gestalteten Möbelstücken Und...14,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Warum heißt das Wohnzimmer Wohnzimmer?
Das Wohnzimmer wird so genannt, weil es der Raum ist, in dem man sich zum Wohnen und Entspannen aufhält. Es ist der zentrale Raum in einer Wohnung oder einem Haus, in dem man sich mit Familie und Freunden trifft und gemeinsam Zeit verbringt. Der Name "Wohnzimmer" verdeutlicht also seine Funktion als gemütlicher und geselliger Raum zum Wohnen. **
-
Wie lange ist die übliche Kreditlaufzeit für einen Immobilienkredit? Welche Faktoren beeinflussen die Länge der Kreditlaufzeit?
Die übliche Kreditlaufzeit für einen Immobilienkredit beträgt in der Regel zwischen 10 und 30 Jahren. Die Faktoren, die die Länge der Kreditlaufzeit beeinflussen, sind unter anderem die Höhe des Kreditbetrags, die Bonität des Kreditnehmers und die aktuellen Zinssätze am Markt. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. **
Ähnliche Suchbegriffe für Wohnzimmer
-
Exquisite Wohnzimmer Sessel Wohnzimmer Möbel Deluxe Sessel SitzplätzenExquisite Wohnzimmer Sessel Wohnzimmer Möbel Deluxe Sessel Sitzplätzen Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.1299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Massstab der gesetzlichen Zinsbeschränkung im Darlehensvertrag, Fachbücher von Shin-Uk ParkEnde 1997 ersuchte Südkorea den IWF um einen Hilfsfonds. Dadurch kam es für die koreanische Bevölkerung zu einer grossen Veränderung, da die mit dem Hilfsfonds verbundenen Forderungen vom IWF einseitig gestellt worden waren. Eine der Forderungen des IWF war die Abschaffung des KGZ a. F., das bis dahin den Wucher bzw. das wucherähnliche Geschäft kontrolliert hatte. In diesem Band wird gezeigt, warum die Kontrolle des Wuchers notwendig ist. Ausserdem erfolgt eine Analyse des KGZ n. F. und des KGRB, die heutzutage den Wucher im Darlehensvertrag in Südkorea kontrollieren. Ausgehend von dieser Analyse werden Probleme beider Gesetze sowie Lösungsmethoden aufgezeigt. Dafür wurden die beiden koreanischen Gesetze zum ersten Mal ins Deutsche übertragen.71,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
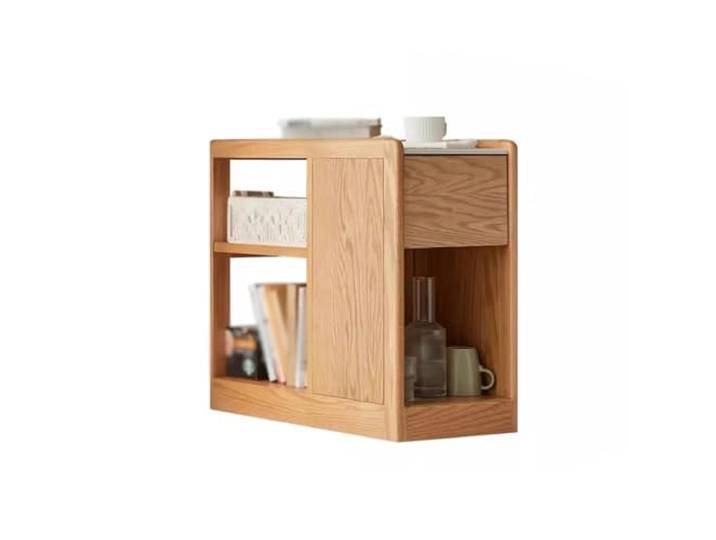
YCCHAH Sofatisch Wohnzimmer-Beistelltisch aus Massivholz, moderner, einfacher, beweglicher Ecktisch Schiefer, Wohnzimmer-Sofa-Seitenschrank Wohnzimmer-BeistelltischYCCHAH Sofatisch Wohnzimmer-Beistelltisch aus Massivholz, moderner, einfacher, beweglicher Ecktisch Schiefer, Wohnzimmer-Sofa-Seitenschrank Wohnzimmer-Beistelltisch. Die Form ist vielseitig und kann überall im Haus als Beistelltisch aufgestellt werden. Er passt nicht nur neben das Sofa, sondern auch ins Schlafzimmer, auf den Balkon, ins Arbeitszimmer und andere Räume. Die clevere Kombination aus warmem Massivholz und Steinplatten verleiht dem gesamten Raum eine helle und warme Ausstrahlung. Jede Ecke ist sorgfältig poliert, die Haptik ist weich und Sie können es bequem verwenden, ohne dass es zu Stößen kommt. Die Berührung ist rund und glatt, und jede Berührung wird sorgfältig gepflegt. Produktabmessungen: 30 cm lang/1181 Zoll breit, 70 cm/27,55 Zoll hoch, 60,5 cm/23,81 Zoll. Am Boden der Schublade befindet sich ein Gitter. Die Ablagefläche ist hoch genug, um ein komplettes Teeservice aufzunehmen, oder Sie können auch häufig gelesene Zeitschriften ablegen. Geeignet for Wohnzimmer, Esszimmer, Arbeitszimmer und Küche. Farbe:One Color430,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Eigenkapital der Personengesellschaften., Fachbücher von Raimund Pauli"Das Eigenkapital der Personengesellschaften" von Raimund Pauli ist ein umfassendes Fachbuch, das sich mit den rechtlichen und wirtschaftlichen Aspekten des Eigenkapitals in Personengesellschaften auseinandersetzt. Es bietet eine detaillierte Analyse der relevanten gesetzlichen Bestimmungen und deren praktische Anwendung. Der Autor beleuchtet die verschiedenen Formen des Eigenkapitals und deren Bedeutung für die finanzielle Stabilität und die rechtlichen Rahmenbedingungen von Personengesellschaften. Mit 198 Seiten bietet das Buch eine fundierte Grundlage für Studierende, Praktiker und Interessierte im Bereich Wirtschaft und Recht. Die klare Struktur und die präzise Sprache machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit den Herausforderungen und Möglichkeiten des Eigenkapitals in diesem speziellen Rechtsbereich beschäftigen. Das Buch ist in deutscher Sprache verfasst und wurde 1990 veröffentlicht, was es zu einer wichtigen Quelle für historische und aktuelle rechtliche Fragestellungen macht.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sind die Zinsen bei einem Immobilienkredit?
Wie hoch die Zinsen bei einem Immobilienkredit sind, hängt von verschiedenen Faktoren ab, wie z.B. der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Kredits. Generell liegen die Zinsen für Immobilienkredite derzeit auf einem historisch niedrigen Niveau. Es kann sich lohnen, verschiedene Angebote von Banken zu vergleichen, um die besten Konditionen zu erhalten. Eine Beratung durch einen Finanzexperten kann ebenfalls hilfreich sein, um die passende Finanzierung für die Immobilie zu finden. **
-
Wie rechne ich Zinsen und Tilgung aus?
Um Zinsen und Tilgung auszurechnen, benötigst du zunächst den Darlehensbetrag, den Zinssatz und die Laufzeit des Kredits. Die Zinsen werden auf den Restbetrag des Darlehens berechnet. Die Tilgung ist der Betrag, mit dem du den Darlehensbetrag zurückzahlst. Du kannst entweder eine Excel-Tabelle verwenden oder Online-Rechner nutzen, um die monatlichen Raten zu berechnen. Es ist wichtig, regelmäßig Zinsen und Tilgung zu berechnen, um den Fortschritt bei der Rückzahlung des Darlehens zu verfolgen. **
-
Was ist der Unterschied zwischen Zinsen und Tilgung?
Was ist der Unterschied zwischen Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und müssen regelmäßig an den Kreditgeber gezahlt werden. Die Tilgung hingegen ist die Rückzahlung des geliehenen Kapitals. Sie dient dazu, den Kreditbetrag nach und nach zu reduzieren, bis er vollständig zurückgezahlt ist. Während die Zinsen die Kosten für die Kreditaufnahme darstellen, trägt die Tilgung dazu bei, den Kredit abzubezahlen und die Schulden zu verringern. Insgesamt bilden Zinsen und Tilgung zusammen die monatliche Rate, die für die Rückzahlung eines Kredits fällig wird. **
-
Wo kann ich ein seriöses Kreditangebot mit niedrigen Zinsen finden?
Du kannst ein seriöses Kreditangebot mit niedrigen Zinsen bei Banken, Online-Kreditanbietern oder Kreditvermittlern finden. Vergleiche die Konditionen verschiedener Anbieter, um das beste Angebot für deine Bedürfnisse zu finden. Achte darauf, dass du nur bei vertrauenswürdigen und regulierten Anbietern einen Kredit aufnimmst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.