Domain baufinanzierungswissen.de kaufen?
Wir ziehen mit dem Projekt
baufinanzierungswissen.de um.
Sind Sie am Kauf der Domain
baufinanzierungswissen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baufinanzierungswissen.de kaufen?
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Erzeugen
Top-Angebote
Produkte zum Begriff Erzeugen:
-
Spruth, Johannes: Strom und Wärme selbst erzeugenStrom und Wärme selbst erzeugen , So wird Ihr Haus energieautark Wer sich von Energieversorgern unabhängig macht, kann steigenden Energiepreisen gelassen entgegensehen und die eigene Energiewende starten. Prinzipiell stehen Sonne, Wind und Umweltwärme als Energiequellen zur Verfügung. Doch wie lassen sie sich effizient nutzen, um möglichst autark bei der Energieversorgung zu werden? Wir erläutern die technischen Möglichkeiten: für die Strom- und Wärmeerzeugung, die Speicherung von Energie bis hin zu Hybridsystemen. An drei Beispielhaushalten veranschaulichen wir die Umsetzung: für sanierte und unsanierte Bestandsgebäude sowie für Neubauten. Wir zeigen welche Technik am besten geeignet ist: Photovoltaik, Solarthermie, Blockheizkraftwerk, Wärmepumpe oder Windanlage. Und wie die Kombination von Techniken noch mehr Autarkie möglich macht. Für die Technikvarianten liefern wir die nötigen Kennwerte: Investitions- und Betriebskosten, Amortisationszeit, CO2-Ausstoß und Autarkiegrad. Und mit den interaktiven Tabellen, die wir online anbieten, können Sie berechnen, ob Ihre eigene Wunschversorgung wirtschaftlich und klimaschonend ist. Mit vielen Beispielrechnungen und Checklisten In fünf Schritten zur Energieautarkie . Schritt 1: Den aktuellen Energieverbrauch bestimmen und bewerten . Schritt 2: Prüfen, welche Energiequellen vorhanden sind und mit welchen Techniken sie sich nutzen lassen . Schritt 3: Anhand von Beispielen bestimmen, welche Ergebnisse diese Techniken bringen können . Schritt 4: Mit den passenden Umrechnungsfaktoren diese Ergebnisse auf die eigene Immobilie anwenden . Schritt 5: Die größtmögliche Unabhängigkeit herausholen durch die optimierte Nutzung der Techniken Zahlreiche neue technische Systeme machen ein wirtschaftliches Ergebnis bei der Eigenerzeugung möglich. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202403, Produktform: Kartoniert, Autoren: Spruth, Johannes, Redaktion: Verbraucherzentrale NRW, Seitenzahl/Blattzahl: 272, Themenüberschrift: BUSINESS & ECONOMICS / Real Estate / General, Keyword: Pufferspeicher; Blockheizkraftwerk; Biomasse; Selbstversorger; Solarenergie; Energieversorgung; Energie Autarkie; Hybridsysteme; Wärmepumpe; BHKW; Stromerzeugung; Pellets; Windanlage; BSW Pass; Nullenergiehaus; Elektrizität; Erdspeicher; EEG; Brennstoffzellen; Photovoltaik; Eigenverbrauch; erneuerbare Energien, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Ausbau~Deutsch~Unterricht / Deutsch~Deutschland~Energietechnik~Energieversorgung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Nachhaltigkeit~Sustainable Development~Haus / Niedrigenergiehaus~Niedrigenergiehaus~Passivhaus~Renovierung~Umwelt / Schutz, Umweltschutz~Energie (physikalisch) / Windenergie~Windenergie, Fachkategorie: Umweltschutz, Nachhaltigkeit~Nachhaltigkeit~Solarenergie~Windenergie~Energieeffizienz~Persönliche Finanzen~Hausrenovierung und -ausbau, Region: Deutschland, Sprache: Deutsch, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW e.V., Länge: 221, Breite: 167, Höhe: 19, Gewicht: 495, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2439355,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
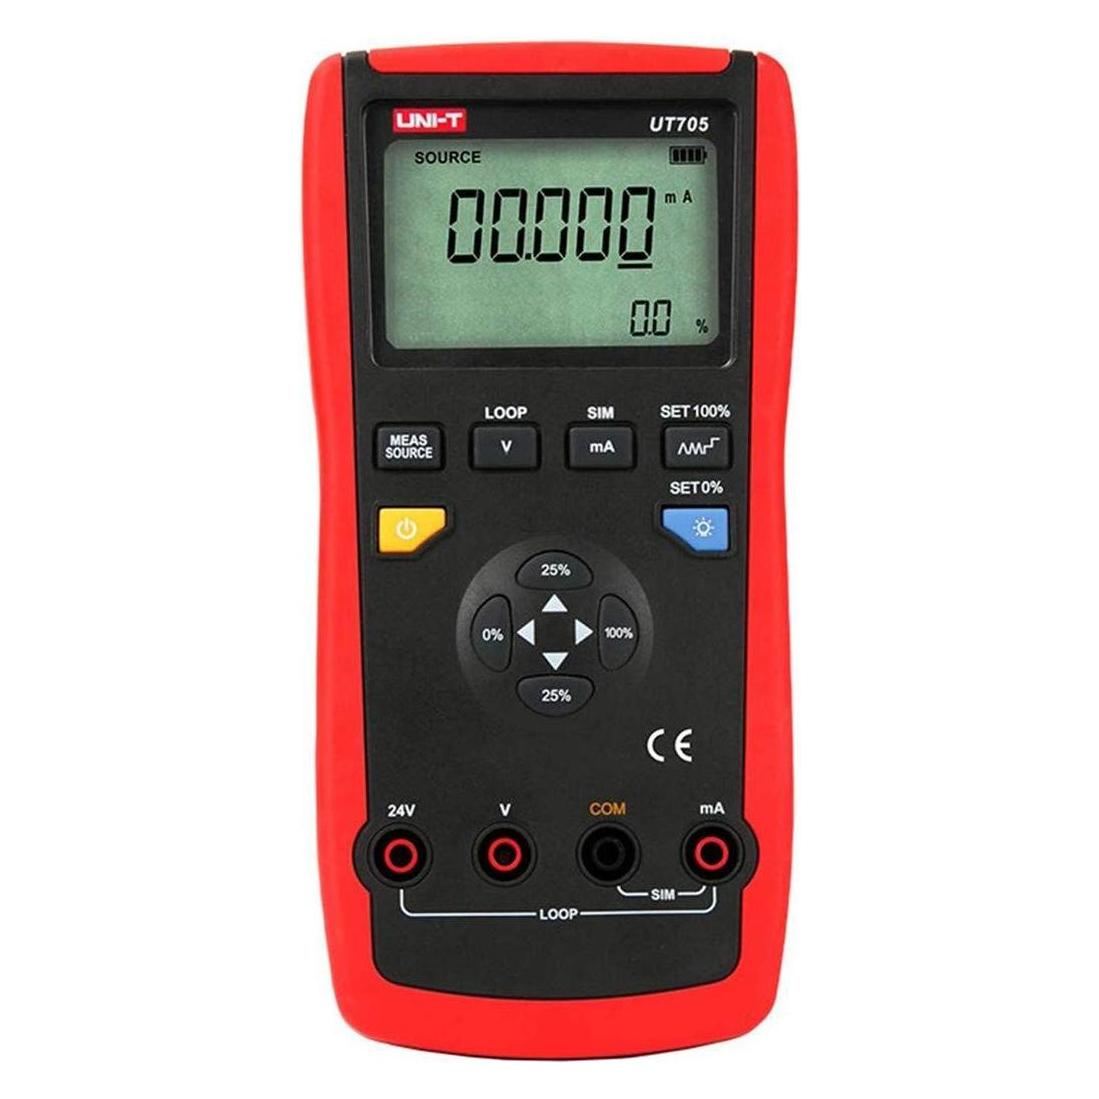
Uni-T, Multimeter, UT705 Schleifenkalibrator zum Erzeugen/Simulieren von 0-24Vdc / 0-24mAUNI-T UT705 Der Prozesskalibrator Uni-T UT705 dient Technikern und Servicetechnikern zur Kalibrierung, Diagnose und Wartung von Geräten in der industriellen Automatisierung. Er ermöglicht das Messen und Erzeugen elektrischer Signale in Stromschleifen.369,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie lange ist die übliche Kreditlaufzeit für einen Immobilienkredit? Welche Faktoren beeinflussen die Länge der Kreditlaufzeit?
Die übliche Kreditlaufzeit für einen Immobilienkredit beträgt in der Regel zwischen 10 und 30 Jahren. Die Faktoren, die die Länge der Kreditlaufzeit beeinflussen, sind unter anderem die Höhe des Kreditbetrags, die Bonität des Kreditnehmers und die aktuellen Zinssätze am Markt. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. **
-
Wie hoch sind die Zinsen bei einem Immobilienkredit?
Wie hoch die Zinsen bei einem Immobilienkredit sind, hängt von verschiedenen Faktoren ab, wie z.B. der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Kredits. Generell liegen die Zinsen für Immobilienkredite derzeit auf einem historisch niedrigen Niveau. Es kann sich lohnen, verschiedene Angebote von Banken zu vergleichen, um die besten Konditionen zu erhalten. Eine Beratung durch einen Finanzexperten kann ebenfalls hilfreich sein, um die passende Finanzierung für die Immobilie zu finden. **
-
Wie rechne ich Zinsen und Tilgung aus?
Um Zinsen und Tilgung auszurechnen, benötigst du zunächst den Darlehensbetrag, den Zinssatz und die Laufzeit des Kredits. Die Zinsen werden auf den Restbetrag des Darlehens berechnet. Die Tilgung ist der Betrag, mit dem du den Darlehensbetrag zurückzahlst. Du kannst entweder eine Excel-Tabelle verwenden oder Online-Rechner nutzen, um die monatlichen Raten zu berechnen. Es ist wichtig, regelmäßig Zinsen und Tilgung zu berechnen, um den Fortschritt bei der Rückzahlung des Darlehens zu verfolgen. **
-
Was ist der Unterschied zwischen Zinsen und Tilgung?
Was ist der Unterschied zwischen Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und müssen regelmäßig an den Kreditgeber gezahlt werden. Die Tilgung hingegen ist die Rückzahlung des geliehenen Kapitals. Sie dient dazu, den Kreditbetrag nach und nach zu reduzieren, bis er vollständig zurückgezahlt ist. Während die Zinsen die Kosten für die Kreditaufnahme darstellen, trägt die Tilgung dazu bei, den Kredit abzubezahlen und die Schulden zu verringern. Insgesamt bilden Zinsen und Tilgung zusammen die monatliche Rate, die für die Rückzahlung eines Kredits fällig wird. **
Wo kann ich ein seriöses Kreditangebot mit niedrigen Zinsen finden?
Du kannst ein seriöses Kreditangebot mit niedrigen Zinsen bei Banken, Online-Kreditanbietern oder Kreditvermittlern finden. Vergleiche die Konditionen verschiedener Anbieter, um das beste Angebot für deine Bedürfnisse zu finden. Achte darauf, dass du nur bei vertrauenswürdigen und regulierten Anbietern einen Kredit aufnimmst. **
Wie lang sollte die optimale Kreditlaufzeit für einen Immobilienkredit sein? Welche Faktoren sollten bei der Festlegung der Kreditlaufzeit berücksichtigt werden?
Die optimale Kreditlaufzeit für einen Immobilienkredit hängt von individuellen finanziellen Zielen und Umständen ab. In der Regel wird eine Laufzeit von 15-30 Jahren empfohlen, um die monatlichen Raten erschwinglich zu halten. Bei der Festlegung der Kreditlaufzeit sollten Faktoren wie die Höhe des Kredits, die Zinsen, das Einkommen und die Lebenssituation des Kreditnehmers berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Erzeugen:
-
Web-3D-Welten systematisch erzeugen, Fachbücher von Arthur KunzDer Begriff 3D-Web steht derzeit bei den Medien hoch im Kurs, denn es wird davon ausgegangen, dass als nächste technologische Revolution echte 3D-Inhalte in browserbasierten Anwendungen zum Standard werden. Somit wird auch der Bedarf an 3D-Web-Anwendungen steigen. Wie aber lassen sich diese systematisch erzeugen? Dazu wurde in dieser Studie ein Vorgehensmodell entwickelt: das 3DWebVM. Es zeigt auf, wie man vorgeht, wenn eine 3D-Web-Anwendung entwickelt werden soll. Zunächst wurden dazu die klassischen Phasen des Web Engineering und der Multimedia-Produktion betrachtet und daraus ein kombiniertes Phasenmodell entwickelt. Anschliessend wurden konkrete Vorgehensmodelle aus Web Engineering und Multimedia-Produktion dahingehend überprüft, inwieweit sie die Phasen des 3DWebVM abdecken und somit als Referenz in diesen Phasen eingesetzt werden können. Dabei hat sich das Vorgehensmodell Workflow.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strom und Wärme selbst erzeugen, Ratgeber von Verbraucherzentrale NRW, Johannes SpruthSo machen Sie Ihr Zuhause energieautark Wenn Sie sich von Energieanbietern unabhängig machen, können Sie den steigenden Energiepreisen mit Zuversicht entgegensehen und Ihre eigene Energiewende starten. Grundsätzlich stehen Sonne, Wind und Umweltwärme als Energiequellen zur Verfügung. Aber wie können sie effizient genutzt werden, um in der Energieversorgung so autark wie möglich zu sein? - Wir erklären die technischen Möglichkeiten zur Strom- und Wärmeerzeugung, Energiespeicherung und hybriden Systemen. - Anhand von drei Beispielhaushalten veranschaulichen wir die Umsetzung für sanierte und unsanierte Bestandsgebäude sowie für Neubauten. - Wir zeigen, welche Technologie am besten geeignet ist: Photovoltaik, Solarthermie, Blockheizkraftwerke, Wärmepumpen oder Windkraftanlagen. Zudem erklären wir, wie die Kombination von Technologien noch mehr Autarkie ermöglicht. - Wir liefern die notwendigen Kennzahlen für die Technologievarianten, einschliesslich Investitions- und Betriebskosten, Amortisationszeit, CO2-Emissionen und Grad der Selbstversorgung. - Mit den interaktiven Tabellen, die wir online anbieten, können Sie berechnen, ob Ihre gewünschte Versorgung wirtschaftlich und klimafreundlich ist. - Enthält zahlreiche Beispielberechnungen und Checklisten. Fünf Schritte zur Energieautarkie - Schritt 1: Bestimmen und bewerten Sie Ihren aktuellen Energieverbrauch. - Schritt 2: Überprüfen Sie, welche Energiequellen verfügbar sind und welche Technologien genutzt werden können, um diese zu erschliessen. - Schritt 3: Bestimmen Sie anhand von Beispielen, welche Ergebnisse diese Techniken bringen können. - Schritt 4: Wenden Sie diese Ergebnisse auf Ihr eigenes Grundstück unter Verwendung der entsprechenden Umrechnungsfaktoren an. - Schritt 5: Erreichen Sie die grösstmögliche Unabhängigkeit, indem Sie die Nutzung der Techniken optimieren. Zahlreiche neue technische Systeme ermöglichen es, ein wirtschaftliches Ergebnis bei der eigenen Energieerzeugung zu erzielen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spruth, Johannes: Strom und Wärme selbst erzeugenStrom und Wärme selbst erzeugen , So wird Ihr Haus energieautark Wer sich von Energieversorgern unabhängig macht, kann steigenden Energiepreisen gelassen entgegensehen und die eigene Energiewende starten. Prinzipiell stehen Sonne, Wind und Umweltwärme als Energiequellen zur Verfügung. Doch wie lassen sie sich effizient nutzen, um möglichst autark bei der Energieversorgung zu werden? Wir erläutern die technischen Möglichkeiten: für die Strom- und Wärmeerzeugung, die Speicherung von Energie bis hin zu Hybridsystemen. An drei Beispielhaushalten veranschaulichen wir die Umsetzung: für sanierte und unsanierte Bestandsgebäude sowie für Neubauten. Wir zeigen welche Technik am besten geeignet ist: Photovoltaik, Solarthermie, Blockheizkraftwerk, Wärmepumpe oder Windanlage. Und wie die Kombination von Techniken noch mehr Autarkie möglich macht. Für die Technikvarianten liefern wir die nötigen Kennwerte: Investitions- und Betriebskosten, Amortisationszeit, CO2-Ausstoß und Autarkiegrad. Und mit den interaktiven Tabellen, die wir online anbieten, können Sie berechnen, ob Ihre eigene Wunschversorgung wirtschaftlich und klimaschonend ist. Mit vielen Beispielrechnungen und Checklisten In fünf Schritten zur Energieautarkie . Schritt 1: Den aktuellen Energieverbrauch bestimmen und bewerten . Schritt 2: Prüfen, welche Energiequellen vorhanden sind und mit welchen Techniken sie sich nutzen lassen . Schritt 3: Anhand von Beispielen bestimmen, welche Ergebnisse diese Techniken bringen können . Schritt 4: Mit den passenden Umrechnungsfaktoren diese Ergebnisse auf die eigene Immobilie anwenden . Schritt 5: Die größtmögliche Unabhängigkeit herausholen durch die optimierte Nutzung der Techniken Zahlreiche neue technische Systeme machen ein wirtschaftliches Ergebnis bei der Eigenerzeugung möglich. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202403, Produktform: Kartoniert, Autoren: Spruth, Johannes, Redaktion: Verbraucherzentrale NRW, Seitenzahl/Blattzahl: 272, Themenüberschrift: BUSINESS & ECONOMICS / Real Estate / General, Keyword: Pufferspeicher; Blockheizkraftwerk; Biomasse; Selbstversorger; Solarenergie; Energieversorgung; Energie Autarkie; Hybridsysteme; Wärmepumpe; BHKW; Stromerzeugung; Pellets; Windanlage; BSW Pass; Nullenergiehaus; Elektrizität; Erdspeicher; EEG; Brennstoffzellen; Photovoltaik; Eigenverbrauch; erneuerbare Energien, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Ausbau~Deutsch~Unterricht / Deutsch~Deutschland~Energietechnik~Energieversorgung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Nachhaltigkeit~Sustainable Development~Haus / Niedrigenergiehaus~Niedrigenergiehaus~Passivhaus~Renovierung~Umwelt / Schutz, Umweltschutz~Energie (physikalisch) / Windenergie~Windenergie, Fachkategorie: Umweltschutz, Nachhaltigkeit~Nachhaltigkeit~Solarenergie~Windenergie~Energieeffizienz~Persönliche Finanzen~Hausrenovierung und -ausbau, Region: Deutschland, Sprache: Deutsch, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW e.V., Länge: 221, Breite: 167, Höhe: 19, Gewicht: 495, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2439355,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie lange ist die übliche Kreditlaufzeit für einen Immobilienkredit? Welche Faktoren beeinflussen die Länge der Kreditlaufzeit?
Die übliche Kreditlaufzeit für einen Immobilienkredit beträgt in der Regel zwischen 10 und 30 Jahren. Die Faktoren, die die Länge der Kreditlaufzeit beeinflussen, sind unter anderem die Höhe des Kreditbetrags, die Bonität des Kreditnehmers und die aktuellen Zinssätze am Markt. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. **
-
Wie hoch sind die Zinsen bei einem Immobilienkredit?
Wie hoch die Zinsen bei einem Immobilienkredit sind, hängt von verschiedenen Faktoren ab, wie z.B. der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Kredits. Generell liegen die Zinsen für Immobilienkredite derzeit auf einem historisch niedrigen Niveau. Es kann sich lohnen, verschiedene Angebote von Banken zu vergleichen, um die besten Konditionen zu erhalten. Eine Beratung durch einen Finanzexperten kann ebenfalls hilfreich sein, um die passende Finanzierung für die Immobilie zu finden. **
Ähnliche Suchbegriffe für Erzeugen
-
Uni-T, Multimeter, UT705 Schleifenkalibrator zum Erzeugen/Simulieren von 0-24Vdc / 0-24mAUNI-T UT705 Der Prozesskalibrator Uni-T UT705 dient Technikern und Servicetechnikern zur Kalibrierung, Diagnose und Wartung von Geräten in der industriellen Automatisierung. Er ermöglicht das Messen und Erzeugen elektrischer Signale in Stromschleifen.369,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie rechne ich Zinsen und Tilgung aus?
Um Zinsen und Tilgung auszurechnen, benötigst du zunächst den Darlehensbetrag, den Zinssatz und die Laufzeit des Kredits. Die Zinsen werden auf den Restbetrag des Darlehens berechnet. Die Tilgung ist der Betrag, mit dem du den Darlehensbetrag zurückzahlst. Du kannst entweder eine Excel-Tabelle verwenden oder Online-Rechner nutzen, um die monatlichen Raten zu berechnen. Es ist wichtig, regelmäßig Zinsen und Tilgung zu berechnen, um den Fortschritt bei der Rückzahlung des Darlehens zu verfolgen. **
-
Was ist der Unterschied zwischen Zinsen und Tilgung?
Was ist der Unterschied zwischen Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und müssen regelmäßig an den Kreditgeber gezahlt werden. Die Tilgung hingegen ist die Rückzahlung des geliehenen Kapitals. Sie dient dazu, den Kreditbetrag nach und nach zu reduzieren, bis er vollständig zurückgezahlt ist. Während die Zinsen die Kosten für die Kreditaufnahme darstellen, trägt die Tilgung dazu bei, den Kredit abzubezahlen und die Schulden zu verringern. Insgesamt bilden Zinsen und Tilgung zusammen die monatliche Rate, die für die Rückzahlung eines Kredits fällig wird. **
-
Wo kann ich ein seriöses Kreditangebot mit niedrigen Zinsen finden?
Du kannst ein seriöses Kreditangebot mit niedrigen Zinsen bei Banken, Online-Kreditanbietern oder Kreditvermittlern finden. Vergleiche die Konditionen verschiedener Anbieter, um das beste Angebot für deine Bedürfnisse zu finden. Achte darauf, dass du nur bei vertrauenswürdigen und regulierten Anbietern einen Kredit aufnimmst. **
-
Wie lang sollte die optimale Kreditlaufzeit für einen Immobilienkredit sein? Welche Faktoren sollten bei der Festlegung der Kreditlaufzeit berücksichtigt werden?
Die optimale Kreditlaufzeit für einen Immobilienkredit hängt von individuellen finanziellen Zielen und Umständen ab. In der Regel wird eine Laufzeit von 15-30 Jahren empfohlen, um die monatlichen Raten erschwinglich zu halten. Bei der Festlegung der Kreditlaufzeit sollten Faktoren wie die Höhe des Kredits, die Zinsen, das Einkommen und die Lebenssituation des Kreditnehmers berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.