Domain baufinanzierungswissen.de kaufen?
Wir ziehen mit dem Projekt
baufinanzierungswissen.de um.
Sind Sie am Kauf der Domain
baufinanzierungswissen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baufinanzierungswissen.de kaufen?
Was benötigt die Bank für einen Immobilienkredit?
Was benötigt die Bank für einen Immobilienkredit? Die Bank benötigt in der Regel Informationen über die finanzielle Situation des Kreditnehmers, wie Einkommen, Ausgaben und bestehende Schulden. Außerdem wird eine Schätzung des Immobilienwerts benötigt, um den Kreditbetrag festzulegen. Es werden auch Unterlagen wie Gehaltsabrechnungen, Kontoauszüge und eine Selbstauskunft des Kreditnehmers benötigt. Zudem wird oft eine Schufa-Auskunft eingeholt, um die Kreditwürdigkeit des Antragstellers zu prüfen. **
Wann kann die Bank einen Immobilienkredit kündigen?
Die Bank kann einen Immobilienkredit in der Regel kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, zum Beispiel bei Zahlungsrückständen. Auch bei Verstößen gegen die vertraglichen Bedingungen, wie zum Beispiel dem Verkauf der Immobilie ohne Zustimmung der Bank, kann eine Kündigung erfolgen. Zudem kann die Bank den Kredit kündigen, wenn sich die finanzielle Situation des Kreditnehmers deutlich verschlechtert und die Rückzahlung des Kredits gefährdet ist. Es ist wichtig, die genauen Kündigungsbedingungen im Kreditvertrag zu überprüfen, um über die möglichen Gründe für eine Kündigung informiert zu sein. **
Ähnliche Suchbegriffe für Bank-KISAR
Top-Angebote
Produkte zum Begriff Bank-KISAR:
-
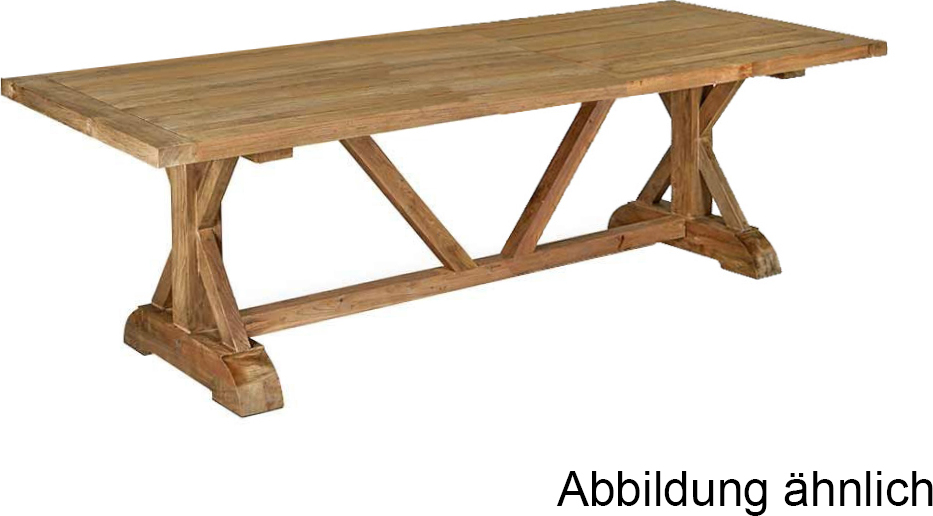
Gartentisch Kisar TeakDie wichtigsten Infos auf einen Blick: Maße ca. in cm (L x B x H): 220,5 x 100 x 75 Material: Teakholz Outdoor-Info: UV-beständig, besonders widerstandsfähig gegen Wind und Wetter Feierabend draußen? Der Gartentisch Kisar aus Teakholz bringt mit seinen Maßen von ca. 220,5 x 100 x 75 cm (L x B x H) Platz für Pasta und gute Laune. Teakholz ist dank der dichten Holzstruktur äußerst formstabil und überzeugt auch bei intensiver Nutzung im Außenbereich durch seine Materialqualität. Als gastro- und objekttaugliche Lösung für den Alltag bietet der Tisch Stabilität bei häufiger Beanspruchung. Die Tischplatte mit einer Stärke von ca. 50 mm schafft eine ideale Grundlage für entspannte Stunden im Freien. In jedem Detail zeigt sich das durchdachte Design, auch die gerade Kante ist Teil davon. Der rechteckige Tisch ist vielseitig nutzbar, während bis zu 6 Personen bequem zusammensitzen können und ausreichend Raum für gemeinsame Aktivitäten haben. Auch bei höherer Beanspruchung überzeugt der Tisch mit einer Tragfähigkeit von bis zu ca. 150 kg. Die eckigen Beine in Braun verleihen dem Gartentisch eine ausgewogene Optik und sorgen für ein rundum stimmiges Erscheinungsbild. Welche Materialvorteile bietet Teakholz? Teakholz ist eine Premium-Wahl für den Außenbereich: Das Holz ist stabil, langlebig und widerstandsfähig gegen Wind und Wetter. Die natürlichen Öle des Holzes schützen es zusätzlich gegen Feuchtigkeit und Schädlinge. Eignet sich ein Teakholz-Gartentisch für Familien und Gäste? Ja, durch seine robuste Bauweise und die großzügige Tischfläche eignet sich ein Teakholz-Tisch ideal für entspannte Familienrunden und Gäste. Entdecke den Gartentisch Kisar in Braun und verwandle deinen Garten in einen Ort für lange Sommerabende mit Familie und Freunden bei gutem Essen. Bitte beachte, dass die Dekoration im Lieferumfang nicht enthalten ist.1299,00 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ziener - Women's Kisar AS(R) - Handschuhe Gr 7,5 schwarzPraktische Damen-Handschuhe zum Skifahren - Farbe: Schwarz; Gr: 7,5; Highlights: Wasserdicht, PFC-/PFAS-frei, Winddicht, Isolierend; geeignet für Ski; Material: Hauptmaterial: 100% Polyester, Füllmaterial: 100% Polyester; Weitere Top-Angebote von...49,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Ziener - Women's Kisar AS(R) - Handschuhe Gr 8,5 rosaPraktische Damen-Handschuhe zum Skifahren - Farbe: Rosa; Gr: 8,5; Highlights: Wasserdicht, PFC-/PFAS-frei, Winddicht, Isolierend; geeignet für Ski; Material: Hauptmaterial: 100% Polyester, Füllmaterial: 100% Polyester; Weitere Top-Angebote von...49,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter




-
Was braucht die Bank für einen Immobilienkredit?
Was braucht die Bank für einen Immobilienkredit? Die Bank benötigt in der Regel Informationen über die Immobilie, wie z.B. den Wert, den Zustand und die Lage. Außerdem werden Einkommensnachweise und eine Schufa-Auskunft des Kreditnehmers benötigt, um die Bonität zu prüfen. Auch eine Eigenkapitalquote und eine genaue Beschreibung des Verwendungszwecks des Kredits sind wichtige Faktoren für die Bank. Zudem werden oft auch Unterlagen wie der Kaufvertrag oder der Grundbuchauszug benötigt, um den Kreditantrag zu bearbeiten. **
-
Ist die Bonität der Bank gesunken?
Ich kann keine Informationen über die Bonität einer bestimmten Bank geben, da ich nicht auf aktuelle Finanzdaten zugreifen kann. Es wäre am besten, sich an eine Finanzinstitution oder eine Ratingagentur zu wenden, um Informationen über die Bonität einer bestimmten Bank zu erhalten. **
-
Welche Bank zahlt noch Zinsen?
"Welche Bank zahlt noch Zinsen?" ist eine Frage, die viele Menschen beschäftigt, da die Zinssätze bei den meisten Banken in den letzten Jahren deutlich gesunken sind. Einige Banken bieten jedoch immer noch Zinsen auf bestimmte Sparkonten oder Festgeldanlagen an. Es lohnt sich, verschiedene Banken zu vergleichen, um herauszufinden, welche noch attraktive Zinssätze anbieten. Alternativ können auch Online-Banken oder spezialisierte Anbieter wie Genossenschaftsbanken oder ethische Banken höhere Zinsen anbieten. Letztendlich hängt es von den individuellen Bedürfnissen und Anlagezielen ab, welche Bank die besten Zinsen bietet. **
-
Welche Bank gibt Kredit bei schlechter Bonität?
Welche Bank gibt Kredit bei schlechter Bonität? Es gibt spezialisierte Banken und Kreditinstitute, die auch Kredite an Personen mit schlechter Bonität vergeben. Diese Banken berücksichtigen neben der Bonität auch andere Faktoren wie Einkommen, Sicherheiten oder Bürgschaften. Es ist jedoch wichtig zu beachten, dass die Zinsen bei Krediten für Personen mit schlechter Bonität in der Regel höher sind. Es empfiehlt sich daher, vor der Kreditaufnahme verschiedene Angebote zu vergleichen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **


Was sind Zinsen bei der Bank?
Was sind Zinsen bei der Bank? Zinsen sind Gebühren, die Banken für die Bereitstellung von Kapital erheben. Wenn man Geld auf einem Bankkonto einzahlt, erhält man Zinsen als Gegenleistung für die Nutzung dieses Geldes durch die Bank. Umgekehrt muss man Zinsen zahlen, wenn man sich Geld von der Bank leiht. Die Höhe der Zinsen hängt von verschiedenen Faktoren wie dem aktuellen Zinssatz, der Laufzeit und dem Risiko des Kredits ab. Insgesamt dienen Zinsen als Anreiz für Sparer, Geld anzulegen, und als Einnahmequelle für Banken. **
Welche Bank gibt Zinsen auf Girokonto?
Welche Bank gibt Zinsen auf Girokonto? Diese Frage ist nicht pauschal zu beantworten, da die Zinspolitik von Banken stark variieren kann. Einige Banken bieten tatsächlich Zinsen auf Girokonten an, jedoch sind diese in der Regel sehr niedrig. Es lohnt sich, die Konditionen verschiedener Banken zu vergleichen, um die besten Zinsen für ein Girokonto zu finden. Es ist auch möglich, dass einige Banken spezielle Angebote oder Aktionen haben, bei denen sie Zinsen auf Girokonten anbieten. Es empfiehlt sich, direkt bei verschiedenen Banken nachzufragen oder online zu recherchieren, um aktuelle Informationen zu erhalten. **
Top-Angebote
Produkte zum Begriff Bank-KISAR:
-
Tisch KISARGartentisch aus recyceltem Teakholz - robust, wetterfest und mit CharakterDer Tisch KISAR ist ein Gartentisch aus recyceltem Teakholz. Teak ist langlebig und robust und eignet sich deshalb gut für den Einsatz im Freien. Die natürliche Maserung des Holzes gibt dem Tisch eine warme, einladende Optik.Mit seinen Maßen bietet der KISAR genug Platz zum gemeinsamen Essen, für Arbeiten im Freien oder einfach zum Entspannen auf der Terrasse.Da es sich bei recyceltem Teak um ein Naturprodukt handelt, kann es zu Astlöchern, leichten Trockenrissen oder Farbunterschieden kommen - das sind keine Fehler, sondern macht jeden Tisch zu einem Unikat. Teak reagiert auf Witterung, daher empfiehlt sich ein möglichst geschützter Aufstellungsort für eine lange Nutzungsdauer.Maße und BelastbarkeitMaße L/B/H: 220 x 100 x 75 cmMaterial: recyceltes Teakholz (unbehandelt)Belastbar bis: max. 70 kgGeliefert wird der Tisch fast fertig montiert - nur die Füße musst du noch anschrauben, der Aufbau ist schnell erledigt.730,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gartentisch Kisar TeakDie wichtigsten Infos auf einen Blick: Maße ca. in cm (L x B x H): 220,5 x 100 x 75 Material: Teakholz Outdoor-Info: UV-beständig, besonders widerstandsfähig gegen Wind und Wetter Feierabend draußen? Der Gartentisch Kisar aus Teakholz bringt mit seinen Maßen von ca. 220,5 x 100 x 75 cm (L x B x H) Platz für Pasta und gute Laune. Teakholz ist dank der dichten Holzstruktur äußerst formstabil und überzeugt auch bei intensiver Nutzung im Außenbereich durch seine Materialqualität. Als gastro- und objekttaugliche Lösung für den Alltag bietet der Tisch Stabilität bei häufiger Beanspruchung. Die Tischplatte mit einer Stärke von ca. 50 mm schafft eine ideale Grundlage für entspannte Stunden im Freien. In jedem Detail zeigt sich das durchdachte Design, auch die gerade Kante ist Teil davon. Der rechteckige Tisch ist vielseitig nutzbar, während bis zu 6 Personen bequem zusammensitzen können und ausreichend Raum für gemeinsame Aktivitäten haben. Auch bei höherer Beanspruchung überzeugt der Tisch mit einer Tragfähigkeit von bis zu ca. 150 kg. Die eckigen Beine in Braun verleihen dem Gartentisch eine ausgewogene Optik und sorgen für ein rundum stimmiges Erscheinungsbild. Welche Materialvorteile bietet Teakholz? Teakholz ist eine Premium-Wahl für den Außenbereich: Das Holz ist stabil, langlebig und widerstandsfähig gegen Wind und Wetter. Die natürlichen Öle des Holzes schützen es zusätzlich gegen Feuchtigkeit und Schädlinge. Eignet sich ein Teakholz-Gartentisch für Familien und Gäste? Ja, durch seine robuste Bauweise und die großzügige Tischfläche eignet sich ein Teakholz-Tisch ideal für entspannte Familienrunden und Gäste. Entdecke den Gartentisch Kisar in Braun und verwandle deinen Garten in einen Ort für lange Sommerabende mit Familie und Freunden bei gutem Essen. Bitte beachte, dass die Dekoration im Lieferumfang nicht enthalten ist.1299,00 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was benötigt die Bank für einen Immobilienkredit?
Was benötigt die Bank für einen Immobilienkredit? Die Bank benötigt in der Regel Informationen über die finanzielle Situation des Kreditnehmers, wie Einkommen, Ausgaben und bestehende Schulden. Außerdem wird eine Schätzung des Immobilienwerts benötigt, um den Kreditbetrag festzulegen. Es werden auch Unterlagen wie Gehaltsabrechnungen, Kontoauszüge und eine Selbstauskunft des Kreditnehmers benötigt. Zudem wird oft eine Schufa-Auskunft eingeholt, um die Kreditwürdigkeit des Antragstellers zu prüfen. **
-
Wann kann die Bank einen Immobilienkredit kündigen?
Die Bank kann einen Immobilienkredit in der Regel kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, zum Beispiel bei Zahlungsrückständen. Auch bei Verstößen gegen die vertraglichen Bedingungen, wie zum Beispiel dem Verkauf der Immobilie ohne Zustimmung der Bank, kann eine Kündigung erfolgen. Zudem kann die Bank den Kredit kündigen, wenn sich die finanzielle Situation des Kreditnehmers deutlich verschlechtert und die Rückzahlung des Kredits gefährdet ist. Es ist wichtig, die genauen Kündigungsbedingungen im Kreditvertrag zu überprüfen, um über die möglichen Gründe für eine Kündigung informiert zu sein. **
-
Was braucht die Bank für einen Immobilienkredit?
Was braucht die Bank für einen Immobilienkredit? Die Bank benötigt in der Regel Informationen über die Immobilie, wie z.B. den Wert, den Zustand und die Lage. Außerdem werden Einkommensnachweise und eine Schufa-Auskunft des Kreditnehmers benötigt, um die Bonität zu prüfen. Auch eine Eigenkapitalquote und eine genaue Beschreibung des Verwendungszwecks des Kredits sind wichtige Faktoren für die Bank. Zudem werden oft auch Unterlagen wie der Kaufvertrag oder der Grundbuchauszug benötigt, um den Kreditantrag zu bearbeiten. **
-
Ist die Bonität der Bank gesunken?
Ich kann keine Informationen über die Bonität einer bestimmten Bank geben, da ich nicht auf aktuelle Finanzdaten zugreifen kann. Es wäre am besten, sich an eine Finanzinstitution oder eine Ratingagentur zu wenden, um Informationen über die Bonität einer bestimmten Bank zu erhalten. **
Ähnliche Suchbegriffe für Bank-KISAR
-
Ziener - Women's Kisar AS(R) - Handschuhe Gr 7,5 schwarzPraktische Damen-Handschuhe zum Skifahren - Farbe: Schwarz; Gr: 7,5; Highlights: Wasserdicht, PFC-/PFAS-frei, Winddicht, Isolierend; geeignet für Ski; Material: Hauptmaterial: 100% Polyester, Füllmaterial: 100% Polyester; Weitere Top-Angebote von...49,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Ziener - Women's Kisar AS(R) - Handschuhe Gr 8,5 rosaPraktische Damen-Handschuhe zum Skifahren - Farbe: Rosa; Gr: 8,5; Highlights: Wasserdicht, PFC-/PFAS-frei, Winddicht, Isolierend; geeignet für Ski; Material: Hauptmaterial: 100% Polyester, Füllmaterial: 100% Polyester; Weitere Top-Angebote von...49,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Ziener - Women's Kisar AS(R) - Handschuhe Gr 7,5 rosaPraktische Damen-Handschuhe zum Skifahren - Farbe: Rosa; Gr: 7,5; Highlights: Wasserdicht, PFC-/PFAS-frei, Winddicht, Isolierend; geeignet für Ski; Material: Hauptmaterial: 100% Polyester, Füllmaterial: 100% Polyester; Weitere Top-Angebote von...49,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Ziener - Women's Kisar AS(R) - Handschuhe Gr 7 schwarzPraktische Damen-Handschuhe zum Skifahren - Farbe: Schwarz; Gr: 7; Highlights: Wasserdicht, PFC-/PFAS-frei, Winddicht, Isolierend; geeignet für Ski; Material: Hauptmaterial: 100% Polyester, Füllmaterial: 100% Polyester; Weitere Top-Angebote von...49,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Welche Bank zahlt noch Zinsen?
"Welche Bank zahlt noch Zinsen?" ist eine Frage, die viele Menschen beschäftigt, da die Zinssätze bei den meisten Banken in den letzten Jahren deutlich gesunken sind. Einige Banken bieten jedoch immer noch Zinsen auf bestimmte Sparkonten oder Festgeldanlagen an. Es lohnt sich, verschiedene Banken zu vergleichen, um herauszufinden, welche noch attraktive Zinssätze anbieten. Alternativ können auch Online-Banken oder spezialisierte Anbieter wie Genossenschaftsbanken oder ethische Banken höhere Zinsen anbieten. Letztendlich hängt es von den individuellen Bedürfnissen und Anlagezielen ab, welche Bank die besten Zinsen bietet. **
-
Welche Bank gibt Kredit bei schlechter Bonität?
Welche Bank gibt Kredit bei schlechter Bonität? Es gibt spezialisierte Banken und Kreditinstitute, die auch Kredite an Personen mit schlechter Bonität vergeben. Diese Banken berücksichtigen neben der Bonität auch andere Faktoren wie Einkommen, Sicherheiten oder Bürgschaften. Es ist jedoch wichtig zu beachten, dass die Zinsen bei Krediten für Personen mit schlechter Bonität in der Regel höher sind. Es empfiehlt sich daher, vor der Kreditaufnahme verschiedene Angebote zu vergleichen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was sind Zinsen bei der Bank?
Was sind Zinsen bei der Bank? Zinsen sind Gebühren, die Banken für die Bereitstellung von Kapital erheben. Wenn man Geld auf einem Bankkonto einzahlt, erhält man Zinsen als Gegenleistung für die Nutzung dieses Geldes durch die Bank. Umgekehrt muss man Zinsen zahlen, wenn man sich Geld von der Bank leiht. Die Höhe der Zinsen hängt von verschiedenen Faktoren wie dem aktuellen Zinssatz, der Laufzeit und dem Risiko des Kredits ab. Insgesamt dienen Zinsen als Anreiz für Sparer, Geld anzulegen, und als Einnahmequelle für Banken. **
-
Welche Bank gibt Zinsen auf Girokonto?
Welche Bank gibt Zinsen auf Girokonto? Diese Frage ist nicht pauschal zu beantworten, da die Zinspolitik von Banken stark variieren kann. Einige Banken bieten tatsächlich Zinsen auf Girokonten an, jedoch sind diese in der Regel sehr niedrig. Es lohnt sich, die Konditionen verschiedener Banken zu vergleichen, um die besten Zinsen für ein Girokonto zu finden. Es ist auch möglich, dass einige Banken spezielle Angebote oder Aktionen haben, bei denen sie Zinsen auf Girokonten anbieten. Es empfiehlt sich, direkt bei verschiedenen Banken nachzufragen oder online zu recherchieren, um aktuelle Informationen zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.